Domain schreibtisch-lampe.de kaufen?
Wir ziehen mit dem Projekt
schreibtisch-lampe.de um.
Sind Sie am Kauf der Domain
schreibtisch-lampe.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain schreibtisch-lampe.de kaufen?
Was sind die Unterschiede zwischen einer gesetzlichen Unfallversicherung und einer privaten Unfallversicherung?
Die gesetzliche Unfallversicherung ist gesetzlich vorgeschrieben und deckt nur Unfälle ab, die während der Arbeit oder auf dem Weg zur Arbeit passieren. Die private Unfallversicherung ist optional und bietet einen umfassenderen Schutz, der auch außerhalb der Arbeit gilt. Zudem können die Leistungen und Beiträge bei einer privaten Unfallversicherung individuell angepasst werden. **
Wann zahlt ERGO Unfallversicherung?
Die ERGO Unfallversicherung zahlt im Falle eines Unfalls, der zu einer dauerhaften Invalidität oder zum Tod führt. Dabei ist es wichtig, dass der Unfall direkt und ausschließlich die Ursache für die Invalidität oder den Tod ist. Die Leistungen werden entsprechend dem Grad der Invalidität oder dem vereinbarten Todesfallkapital ausgezahlt. Es ist ratsam, im Schadensfall schnellstmöglich Kontakt mit der ERGO Unfallversicherung aufzunehmen, um den Prozess der Leistungsabwicklung zu starten. Es empfiehlt sich außerdem, die genauen Bedingungen und Leistungen der Unfallversicherung im Vorfeld zu prüfen, um im Ernstfall gut vorbereitet zu sein. **


Ähnliche Suchbegriffe für Unfallversicherung
Top-Angebote
Produkte zum Begriff Unfallversicherung:
-
Kristall Decken Lampe Wohn Zimmer Beleuchtung Blattgold Leuchte Design im Set inkl. LED LeuchtmittelBeschreibung Elegante Deckenleuchte für den Wohnraum. Erhellen Sie Ihren Wohnraum mit dieser wunderschönen Deckenleuchte. Der Textilschirm im Blattgold Design hat ein metallisches Finish und bekommt durch die unterschiedlichen Transparenzen zusätzlichen Glanz. Der dichte Behang aus Acrylkristallen bricht das Licht und erzeugt kleine Regenbögen an Decke und Wänden. Ein LED Leuchtmittel ist im Lieferumfang enthalten. Details Leuchte • Leuchtentyp: Deckenleuchte • Gestell: Metall • Farbe: Nickel matt • Lampenschirm: Textil • Farbe: Blattgold • Behang: Acrylkristalle, klar • Durchmesser x Höhe in cm: 40 x 38 • Fassung: 1x E27 • Leuchtmittel enthalten: Ja • Leistung Leuchtmittel: 1x 11 Watt • Lichtstrom gesamt: 1x 1055 Lumen • Lichtfarbe: warmweiß • Stromversorgung: 220 bis 240 Volt, 50 bis 60 Hz Details Leuchtmittel • Leuchtmitteltyp: LED • Sockel: E27 • Bauform: Kugel (weiß-opal) • Material: Kunststoff • Lichtstrom: 806 lm (Lumen) • Energieverbrauch: 10 kWh/1000h • Farbtemperatur: 2700 K (Kelvin) • Lichtfarbe: warmweiß • Farbwiedergabe (Ra): 80 • Nennleistungsaufnahme: 10 W (Watt) • Energieersparnis: 80% • Bemessungsspitzenlichtstärke: 100 cd (Candela) • Vergleich zur normalen Glühbirne: 10 Watt = 60 Watt • Nennlebensdauer: 20.000 h (Stunden) • Schaltzyklen: 15.000x • Betriebsspannung: 220-240 V (Volt) • Netzfrequenz: 50 Hz (Hertz) • Quecksilbergehalt : 0 mg (Milligramm) • nomineller Halbwertswinkel: 200° (Grad) • Umgebungstemperatur: -20° bis +45° • Dimmbar: nein • Maße L x Ø in mm: 112 x 60 • Anlaufzeit bis 60%: 1s (Sekunden) • Zündzeit: 0,5s (Sekunden) Gestell: Metall Farbe: Nickel matt Lampenschirm: Textil, blattgold Behang: Acrylkristalle, klar DxH: 40 x 38 cm55,95 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Kloth, Andreas: Private UnfallversicherungPrivate Unfallversicherung , Zum Werk Das systematisch aufgebaute Werk erläutert umfassend das Recht der privaten Unfallversicherung. Es orientiert sich an den AUB 2014. Zahlreiche optisch hervorgehobene Hinweise, Beispiele und Grafiken sowie ein ausführlicher prozessualer Teil unterstreichen den hohen Praxisanspruch des Buches, ergänzt durch detaillierte Übersichten zur Darlegungs- und Beweislast und zu wichtigen Fristen. Behandelt werden u.a. die Themen Rechtsgrundlagen der privaten Unfallversicherung Abschluss des Unfallversicherungsvertrages vorvertragliche Anzeigepflichten Unfallbegriff und diesem gleichgestellte Ereignisse Invalidität sonstige Leistungsarten (z.B. Übergangsleistung, Tagegeld, Krankenhaustagegeld, Todesfallleistung) Risikoausschlüsse Obliegenheiten und Folgen bei deren Nichtbeachtung. Vorteile auf einen Blick strukturierter Aufbau, orientiert an den aktuellen AUB 2014 großer Praxisteil, z.B. zu den prozessualen Besonderheiten und den Haftungsfallen umfassende Übersichten zur Darlegungs- und Beweislast und zu wichtigen Fristen praktische Arbeitshilfen, die auch unter www.kloth-versicherungsrecht.de abrufbar sind Zur Neuauflage Die Neuauflage berücksichtigt den aktuellen Stand von Gesetzgebung, Rechtsprechung und Literatur. Zielgruppe Für alle in diesem Bereich tätigen Rechtsanwältinnen und Rechtsanwälte, Richterinnen und Richter, Sachbearbeiterinnen und Sachbearbeiter bei Versicherungsgesellschaften, Versicherungsvertreterinnen und Versicherungsvertreter, -maklerinnen und -makler etc. , Tagfahrleuchten > Beleuchtung , Auflage: 3. Auflage, Erscheinungsjahr: 20250228, Produktform: Kartoniert, Autoren: Kloth, Andreas, Edition: NED, Auflage: 25003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 580, Keyword: AUB; Invaliditätsleistung; Obliegenheiten; Risikoausschlüsse; Unfall; Unfallbegriff; Unfallversicherungsprozess; Versicherungsrecht; Vorvertragliche Anzeigepflichten, Fachschema: Handelsrecht~Unfallversicherung~Versicherung / Unfallversicherung~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 443 Blätter, Länge: 224, Breite: 141, Höhe: 26, Gewicht: 699, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,109,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Design Pendel Leuchte Decken Hänge Lampe schwarz Textil Beleuchtung im Set inkl. LED LeuchtmittelBeschreibung Aufhängung mit fünf Deckenhaltern. Diese schlichte, aber auffällige Hängeleuchte kann individuell gestaltet werden und lässt sich deshalb in jeden Wohnraum integrieren. Durch die unterschiedlich langen Kabel der einzelnen Lampen können diese an der Decke beliebig befestigt und zusätzlich in der Höhe verstellt werden. Details Leuchte • Typ: Hängelampe • Material: Metall, Schwarz • Pendel: Textil • Bauform: mit 5 Kabel und Fassungen • Schutzart: IP20 • Durchmesser Sockel Lampe in cm: 15 • Länge Kabel: 3 x 1,5m, 3 x 2m • Fassungen: 5x E27 • Leuchtmittel enthalten: Ja • Leistung Leuchtmittel: 5 x 4 Watt • Lichtstrom: 5x 350 Lumen (1750 Lumen) • Lichtfarbe: warmweiß • Stromversorgung: 220-240V, 50-60Hz Details Leuchtmittel • Leuchtmitteltyp: LED • Sockel: E27 • Farbe: Amber • Bauform: Birne • Material: Glas, klar • Lichtstrom: 350 lm (Lumen) • Energieverbrauch: 4 kWh/1000h • Farbtemperatur: 2200 K (Kelvin) • Lichtfarbe: warmweiß • Schutzart: IP20 • Farbwiedergabe (Ra): 80 • Nennleistungsaufnahme: 4 W (Watt) • Bemessungsspitzenlichtstärke: 100 cd (Candela) • Nennlebensdauer: 20.000 h (Stunden) • Schaltzyklen: 15.000x • Betriebsspannung: 220-240 V (Volt) • Netzfrequenz: 50 Hz (Hertz) • Quecksilbergehalt : 0 mg (Milligramm) • nomineller Halbwertswinkel: 300° (Grad) • Umgebungstemperatur: -20° bis +45° • Dimmbar: nein • Maße L x Ø in mm: 138x64 • Anlaufzeit bis 60%: 0,5s (Sekunden) • Zündzeit: 0,5s (Sekunden) Material: Metall, schwarz Pendel: Textil Bauform: mit 5 Kabel und Fassungen Durchmesser Sockel Lampe: 15 cm Länge Kabel: 3 x 1,5m, 3 x 2m62,50 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter


-
Wer finanziert die Unfallversicherung?
Die Unfallversicherung wird in der Regel von den Versicherten selbst finanziert. Arbeitnehmer zahlen einen Beitrag, der direkt vom Gehalt abgezogen wird, während Selbstständige die Beiträge eigenständig tragen müssen. Zudem gibt es auch die Möglichkeit, dass Arbeitgeber einen Teil der Beiträge für ihre Mitarbeiter übernehmen. Die Beiträge dienen dazu, die Kosten für eventuelle Unfälle abzudecken und den Versicherten im Falle eines Unfalls finanzielle Unterstützung zu bieten. In einigen Fällen kann auch der Staat Zuschüsse zur Unfallversicherung gewähren, insbesondere für bestimmte Berufsgruppen oder in besonderen Situationen. **
-
Ist eine Unfallversicherung nötig?
Ist eine Unfallversicherung nötig? Das hängt von verschiedenen Faktoren ab, wie zum Beispiel dem individuellen Risikoprofil und der persönlichen finanziellen Situation. Eine Unfallversicherung kann sinnvoll sein, um im Falle eines Unfalls finanziell abgesichert zu sein und zusätzliche Kosten zu decken. Es ist wichtig, die Leistungen und Bedingungen der Versicherungspolice genau zu prüfen, um festzustellen, ob sie den eigenen Bedürfnissen entspricht. Letztendlich sollte jeder für sich selbst entscheiden, ob eine Unfallversicherung notwendig ist, um sich vor den finanziellen Folgen eines Unfalls zu schützen. **
-
Warum ist Unfallversicherung wichtig?
Warum ist Unfallversicherung wichtig? Die Unfallversicherung bietet finanzielle Absicherung im Falle eines Unfalls, der zu Verletzungen oder dauerhaften Beeinträchtigungen führt. Sie hilft, die Kosten für medizinische Behandlungen, Rehabilitation und eventuelle Berufsunfähigkeit zu decken. Zudem bietet sie auch Unterstützung bei der Wiedereingliederung ins Berufsleben. Eine Unfallversicherung kann somit dazu beitragen, die finanziellen Folgen eines Unfalls abzufedern und die Existenz des Betroffenen zu sichern. **
-
Was leistet eine Unfallversicherung?
Eine Unfallversicherung bietet finanziellen Schutz im Falle eines Unfalls, indem sie Leistungen wie Invaliditäts- und Todesfallzahlungen sowie Krankenhaus- und Rehabilitationskosten abdeckt. Sie kann auch eine Unfallrente oder eine Unfallkrankenhaustagegeldversicherung umfassen, um Einkommensverluste während der Genesung zu kompensieren. Darüber hinaus bietet sie oft auch Unterstützung bei der beruflichen Wiedereingliederung oder bei der Anpassung des Wohnraums an die neuen Bedürfnisse des Versicherten. Insgesamt trägt eine Unfallversicherung dazu bei, die finanziellen Folgen eines Unfalls zu minimieren und die Betroffenen und ihre Familien abzusichern. **

Welche Unfallversicherung zahlt Schmerzensgeld?
Welche Unfallversicherung Schmerzensgeld zahlt, hängt von den individuellen Vertragsbedingungen ab. In der Regel sind Unfallversicherungen dazu da, um bei Unfällen finanzielle Unterstützung zu leisten, beispielsweise durch Invaliditätsleistungen oder Krankenhaustagegeld. Ob und in welcher Höhe Schmerzensgeld gezahlt wird, ist jedoch nicht immer ein Bestandteil der Leistungen einer Unfallversicherung. Es empfiehlt sich daher, die Vertragsbedingungen genau zu prüfen oder sich direkt mit der Versicherung in Verbindung zu setzen, um Klarheit darüber zu erhalten, ob und unter welchen Umständen Schmerzensgeld gezahlt wird. **
Wann greift die Unfallversicherung?
Die Unfallversicherung greift, wenn eine versicherte Person durch einen Unfall körperlich geschädigt wird. Ein Unfall liegt vor, wenn die Gesundheit der versicherten Person plötzlich und unfreiwillig durch eine äußere Einwirkung geschädigt wird. Dies kann beispielsweise bei einem Sturz, einem Verkehrsunfall oder einer Sportverletzung der Fall sein. Die Unfallversicherung leistet dann in der Regel finanzielle Unterstützung für medizinische Behandlungen, Rehabilitation, Invaliditätsleistungen oder im schlimmsten Fall für den Todesfall. Es ist wichtig, dass der Unfall der Versicherungsgesellschaft umgehend gemeldet wird, um Ansprüche geltend machen zu können. **
Top-Angebote
Produkte zum Begriff Unfallversicherung:
-
Kristall Decken Lampe Wohn Zimmer Beleuchtung Blattgold Leuchte Design im Set inkl. LED LeuchtmittelBeschreibung Elegante Deckenleuchte für den Wohnraum. Erhellen Sie Ihren Wohnraum mit dieser wunderschönen Deckenleuchte. Der Textilschirm im Blattgold Design hat ein metallisches Finish und bekommt durch die unterschiedlichen Transparenzen zusätzlichen Glanz. Der dichte Behang aus Acrylkristallen bricht das Licht und erzeugt kleine Regenbögen an Decke und Wänden. Ein LED Leuchtmittel ist im Lieferumfang enthalten. Details Leuchte • Leuchtentyp: Deckenleuchte • Gestell: Metall • Farbe: Nickel matt • Lampenschirm: Textil • Farbe: Blattgold • Behang: Acrylkristalle, klar • Durchmesser x Höhe in cm: 40 x 38 • Fassung: 1x E27 • Leuchtmittel enthalten: Ja • Leistung Leuchtmittel: 1x 11 Watt • Lichtstrom gesamt: 1x 1055 Lumen • Lichtfarbe: warmweiß • Stromversorgung: 220 bis 240 Volt, 50 bis 60 Hz Details Leuchtmittel • Leuchtmitteltyp: LED • Sockel: E27 • Bauform: Kugel (weiß-opal) • Material: Kunststoff • Lichtstrom: 806 lm (Lumen) • Energieverbrauch: 10 kWh/1000h • Farbtemperatur: 2700 K (Kelvin) • Lichtfarbe: warmweiß • Farbwiedergabe (Ra): 80 • Nennleistungsaufnahme: 10 W (Watt) • Energieersparnis: 80% • Bemessungsspitzenlichtstärke: 100 cd (Candela) • Vergleich zur normalen Glühbirne: 10 Watt = 60 Watt • Nennlebensdauer: 20.000 h (Stunden) • Schaltzyklen: 15.000x • Betriebsspannung: 220-240 V (Volt) • Netzfrequenz: 50 Hz (Hertz) • Quecksilbergehalt : 0 mg (Milligramm) • nomineller Halbwertswinkel: 200° (Grad) • Umgebungstemperatur: -20° bis +45° • Dimmbar: nein • Maße L x Ø in mm: 112 x 60 • Anlaufzeit bis 60%: 1s (Sekunden) • Zündzeit: 0,5s (Sekunden) Gestell: Metall Farbe: Nickel matt Lampenschirm: Textil, blattgold Behang: Acrylkristalle, klar DxH: 40 x 38 cm55,95 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Kloth, Andreas: Private UnfallversicherungPrivate Unfallversicherung , Zum Werk Das systematisch aufgebaute Werk erläutert umfassend das Recht der privaten Unfallversicherung. Es orientiert sich an den AUB 2014. Zahlreiche optisch hervorgehobene Hinweise, Beispiele und Grafiken sowie ein ausführlicher prozessualer Teil unterstreichen den hohen Praxisanspruch des Buches, ergänzt durch detaillierte Übersichten zur Darlegungs- und Beweislast und zu wichtigen Fristen. Behandelt werden u.a. die Themen Rechtsgrundlagen der privaten Unfallversicherung Abschluss des Unfallversicherungsvertrages vorvertragliche Anzeigepflichten Unfallbegriff und diesem gleichgestellte Ereignisse Invalidität sonstige Leistungsarten (z.B. Übergangsleistung, Tagegeld, Krankenhaustagegeld, Todesfallleistung) Risikoausschlüsse Obliegenheiten und Folgen bei deren Nichtbeachtung. Vorteile auf einen Blick strukturierter Aufbau, orientiert an den aktuellen AUB 2014 großer Praxisteil, z.B. zu den prozessualen Besonderheiten und den Haftungsfallen umfassende Übersichten zur Darlegungs- und Beweislast und zu wichtigen Fristen praktische Arbeitshilfen, die auch unter www.kloth-versicherungsrecht.de abrufbar sind Zur Neuauflage Die Neuauflage berücksichtigt den aktuellen Stand von Gesetzgebung, Rechtsprechung und Literatur. Zielgruppe Für alle in diesem Bereich tätigen Rechtsanwältinnen und Rechtsanwälte, Richterinnen und Richter, Sachbearbeiterinnen und Sachbearbeiter bei Versicherungsgesellschaften, Versicherungsvertreterinnen und Versicherungsvertreter, -maklerinnen und -makler etc. , Tagfahrleuchten > Beleuchtung , Auflage: 3. Auflage, Erscheinungsjahr: 20250228, Produktform: Kartoniert, Autoren: Kloth, Andreas, Edition: NED, Auflage: 25003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 580, Keyword: AUB; Invaliditätsleistung; Obliegenheiten; Risikoausschlüsse; Unfall; Unfallbegriff; Unfallversicherungsprozess; Versicherungsrecht; Vorvertragliche Anzeigepflichten, Fachschema: Handelsrecht~Unfallversicherung~Versicherung / Unfallversicherung~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 443 Blätter, Länge: 224, Breite: 141, Höhe: 26, Gewicht: 699, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,109,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die Unterschiede zwischen einer gesetzlichen Unfallversicherung und einer privaten Unfallversicherung?
Die gesetzliche Unfallversicherung ist gesetzlich vorgeschrieben und deckt nur Unfälle ab, die während der Arbeit oder auf dem Weg zur Arbeit passieren. Die private Unfallversicherung ist optional und bietet einen umfassenderen Schutz, der auch außerhalb der Arbeit gilt. Zudem können die Leistungen und Beiträge bei einer privaten Unfallversicherung individuell angepasst werden. **
-
Wann zahlt ERGO Unfallversicherung?
Die ERGO Unfallversicherung zahlt im Falle eines Unfalls, der zu einer dauerhaften Invalidität oder zum Tod führt. Dabei ist es wichtig, dass der Unfall direkt und ausschließlich die Ursache für die Invalidität oder den Tod ist. Die Leistungen werden entsprechend dem Grad der Invalidität oder dem vereinbarten Todesfallkapital ausgezahlt. Es ist ratsam, im Schadensfall schnellstmöglich Kontakt mit der ERGO Unfallversicherung aufzunehmen, um den Prozess der Leistungsabwicklung zu starten. Es empfiehlt sich außerdem, die genauen Bedingungen und Leistungen der Unfallversicherung im Vorfeld zu prüfen, um im Ernstfall gut vorbereitet zu sein. **
-
Wer finanziert die Unfallversicherung?
Die Unfallversicherung wird in der Regel von den Versicherten selbst finanziert. Arbeitnehmer zahlen einen Beitrag, der direkt vom Gehalt abgezogen wird, während Selbstständige die Beiträge eigenständig tragen müssen. Zudem gibt es auch die Möglichkeit, dass Arbeitgeber einen Teil der Beiträge für ihre Mitarbeiter übernehmen. Die Beiträge dienen dazu, die Kosten für eventuelle Unfälle abzudecken und den Versicherten im Falle eines Unfalls finanzielle Unterstützung zu bieten. In einigen Fällen kann auch der Staat Zuschüsse zur Unfallversicherung gewähren, insbesondere für bestimmte Berufsgruppen oder in besonderen Situationen. **
-
Ist eine Unfallversicherung nötig?
Ist eine Unfallversicherung nötig? Das hängt von verschiedenen Faktoren ab, wie zum Beispiel dem individuellen Risikoprofil und der persönlichen finanziellen Situation. Eine Unfallversicherung kann sinnvoll sein, um im Falle eines Unfalls finanziell abgesichert zu sein und zusätzliche Kosten zu decken. Es ist wichtig, die Leistungen und Bedingungen der Versicherungspolice genau zu prüfen, um festzustellen, ob sie den eigenen Bedürfnissen entspricht. Letztendlich sollte jeder für sich selbst entscheiden, ob eine Unfallversicherung notwendig ist, um sich vor den finanziellen Folgen eines Unfalls zu schützen. **
Ähnliche Suchbegriffe für Unfallversicherung
-
Design Pendel Leuchte Decken Hänge Lampe schwarz Textil Beleuchtung im Set inkl. LED LeuchtmittelBeschreibung Aufhängung mit fünf Deckenhaltern. Diese schlichte, aber auffällige Hängeleuchte kann individuell gestaltet werden und lässt sich deshalb in jeden Wohnraum integrieren. Durch die unterschiedlich langen Kabel der einzelnen Lampen können diese an der Decke beliebig befestigt und zusätzlich in der Höhe verstellt werden. Details Leuchte • Typ: Hängelampe • Material: Metall, Schwarz • Pendel: Textil • Bauform: mit 5 Kabel und Fassungen • Schutzart: IP20 • Durchmesser Sockel Lampe in cm: 15 • Länge Kabel: 3 x 1,5m, 3 x 2m • Fassungen: 5x E27 • Leuchtmittel enthalten: Ja • Leistung Leuchtmittel: 5 x 4 Watt • Lichtstrom: 5x 350 Lumen (1750 Lumen) • Lichtfarbe: warmweiß • Stromversorgung: 220-240V, 50-60Hz Details Leuchtmittel • Leuchtmitteltyp: LED • Sockel: E27 • Farbe: Amber • Bauform: Birne • Material: Glas, klar • Lichtstrom: 350 lm (Lumen) • Energieverbrauch: 4 kWh/1000h • Farbtemperatur: 2200 K (Kelvin) • Lichtfarbe: warmweiß • Schutzart: IP20 • Farbwiedergabe (Ra): 80 • Nennleistungsaufnahme: 4 W (Watt) • Bemessungsspitzenlichtstärke: 100 cd (Candela) • Nennlebensdauer: 20.000 h (Stunden) • Schaltzyklen: 15.000x • Betriebsspannung: 220-240 V (Volt) • Netzfrequenz: 50 Hz (Hertz) • Quecksilbergehalt : 0 mg (Milligramm) • nomineller Halbwertswinkel: 300° (Grad) • Umgebungstemperatur: -20° bis +45° • Dimmbar: nein • Maße L x Ø in mm: 138x64 • Anlaufzeit bis 60%: 0,5s (Sekunden) • Zündzeit: 0,5s (Sekunden) Material: Metall, schwarz Pendel: Textil Bauform: mit 5 Kabel und Fassungen Durchmesser Sockel Lampe: 15 cm Länge Kabel: 3 x 1,5m, 3 x 2m62,50 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
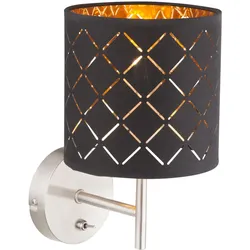
Wand Lampe Textil Wohnraum Beleuchtung Flur Lampe schwarz gold im Set inkl. LED LeuchtmittelBeschreibung Diese moderne Wandleuchte vereint stilvolle Optik mit funktionaler Beleuchtung und wird so zum dekorativen Highlight in jedem Wohnraum. Die Kombination aus mattem Nickel und einem hochwertigen Textilschirm in Schwarz mit goldfarbener Innenseite sorgt für ein elegantes Erscheinungsbild, das sich harmonisch in verschiedene Einrichtungsstile einfügt. Besonders hervorzuheben sind die feinen Dekorstanzungen im Schirm, die ein beeindruckendes Licht- und Schattenspiel erzeugen und für eine angenehme Raumatmosphäre sorgen. Dank des integrierten Schalters am Sockel lässt sich die Leuchte bequem bedienen, was sie ideal für den Einsatz im Schlafzimmer neben dem Bett oder im Flur macht. Das im Lieferumfang enthaltene LED Leuchtmittel mit 4 Watt Leistung und 320 Lumen erzeugt ein warmweißes Licht, das für Behaglichkeit sorgt und gleichzeitig eine zuverlässige Ausleuchtung bietet. Mit ihren kompakten Maßen von H 26 cm und B 19 cm eignet sich diese Wandlampe auch hervorragend für kleinere Räume oder als ergänzende Beleuchtung. Sie bietet eine gelungene Kombination aus dekorativer Gestaltung und praktischer Nutzung und wertet jeden Wohnbereich optisch auf. Details Lampe • Lampentyp: Wandleuchte • Material: Nickel matt • Lampenschirm: Textil, schwarz/goldfarben • Schutzart: IP20 • On/Off Schalter • Höhe x Breite in cm: 26 x 19 • Lampenschirm Durchmesser x Höhe in cm: 15 x 15 • Gewicht: 0,650 kg • Fassung: 1x E14 • Leuchtmittel enhalten: Ja • Leistung Leuchtmittel: 1x 4 Watt • Lichtstrom: 320 Lumen • Lichtfarbe: warmweiß • Stromversorgung: 220-240V, 50-60Hz Details Leuchtmittel • Leuchtmitteltyp: LED • Sockel: E14 • Material: Keramik, Glas • Lichtstrom: 320lm (Lumen) • Energieverbrauch: 4 kWh/1000h • Farbtemperatur: 3000 K (Kelvin) • Lichtfarbe: warmweiß • Nennleistungsaufnahme: 4 W (Watt) • Nennlebensdauer: 25.000 h (Stunden) • Schaltzyklen: 12.500x • Betriebsspannung: 220-240 V (Volt) • Netzfrequenz: 50 Hz (Hertz) • Quecksilbergehalt : 0 mg (Milligramm) • Farbwiedergabeindex (CRI): 80 • Dimmbar: Nein • Maße HxØ in mm: 99x37 • Zündzeit: 0,5s (Sekunden) Material: Nickel matt Lampenschirm: Textil, schwarz/goldfarben Schutzart: IP20 On/Off Schalter Höhe x Breite in cm: 26 x 1924,99 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Warum ist Unfallversicherung wichtig?
Warum ist Unfallversicherung wichtig? Die Unfallversicherung bietet finanzielle Absicherung im Falle eines Unfalls, der zu Verletzungen oder dauerhaften Beeinträchtigungen führt. Sie hilft, die Kosten für medizinische Behandlungen, Rehabilitation und eventuelle Berufsunfähigkeit zu decken. Zudem bietet sie auch Unterstützung bei der Wiedereingliederung ins Berufsleben. Eine Unfallversicherung kann somit dazu beitragen, die finanziellen Folgen eines Unfalls abzufedern und die Existenz des Betroffenen zu sichern. **
-
Was leistet eine Unfallversicherung?
Eine Unfallversicherung bietet finanziellen Schutz im Falle eines Unfalls, indem sie Leistungen wie Invaliditäts- und Todesfallzahlungen sowie Krankenhaus- und Rehabilitationskosten abdeckt. Sie kann auch eine Unfallrente oder eine Unfallkrankenhaustagegeldversicherung umfassen, um Einkommensverluste während der Genesung zu kompensieren. Darüber hinaus bietet sie oft auch Unterstützung bei der beruflichen Wiedereingliederung oder bei der Anpassung des Wohnraums an die neuen Bedürfnisse des Versicherten. Insgesamt trägt eine Unfallversicherung dazu bei, die finanziellen Folgen eines Unfalls zu minimieren und die Betroffenen und ihre Familien abzusichern. **
-
Welche Unfallversicherung zahlt Schmerzensgeld?
Welche Unfallversicherung Schmerzensgeld zahlt, hängt von den individuellen Vertragsbedingungen ab. In der Regel sind Unfallversicherungen dazu da, um bei Unfällen finanzielle Unterstützung zu leisten, beispielsweise durch Invaliditätsleistungen oder Krankenhaustagegeld. Ob und in welcher Höhe Schmerzensgeld gezahlt wird, ist jedoch nicht immer ein Bestandteil der Leistungen einer Unfallversicherung. Es empfiehlt sich daher, die Vertragsbedingungen genau zu prüfen oder sich direkt mit der Versicherung in Verbindung zu setzen, um Klarheit darüber zu erhalten, ob und unter welchen Umständen Schmerzensgeld gezahlt wird. **
-
Wann greift die Unfallversicherung?
Die Unfallversicherung greift, wenn eine versicherte Person durch einen Unfall körperlich geschädigt wird. Ein Unfall liegt vor, wenn die Gesundheit der versicherten Person plötzlich und unfreiwillig durch eine äußere Einwirkung geschädigt wird. Dies kann beispielsweise bei einem Sturz, einem Verkehrsunfall oder einer Sportverletzung der Fall sein. Die Unfallversicherung leistet dann in der Regel finanzielle Unterstützung für medizinische Behandlungen, Rehabilitation, Invaliditätsleistungen oder im schlimmsten Fall für den Todesfall. Es ist wichtig, dass der Unfall der Versicherungsgesellschaft umgehend gemeldet wird, um Ansprüche geltend machen zu können. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.